Zlato a inflace: chrání úspory, nebo ne?
Zlato se prodává jako ochrana proti inflaci, ale realita je složitější než jedna věta na letáku. Tenhle text ukazuje, co historie skutečně naznačuje, v čem se reálná a nominální cena zlata liší a kdy investiční zlato fungovalo jako štít proti znehodnocení peněz a kdy ne.
7 min čtení
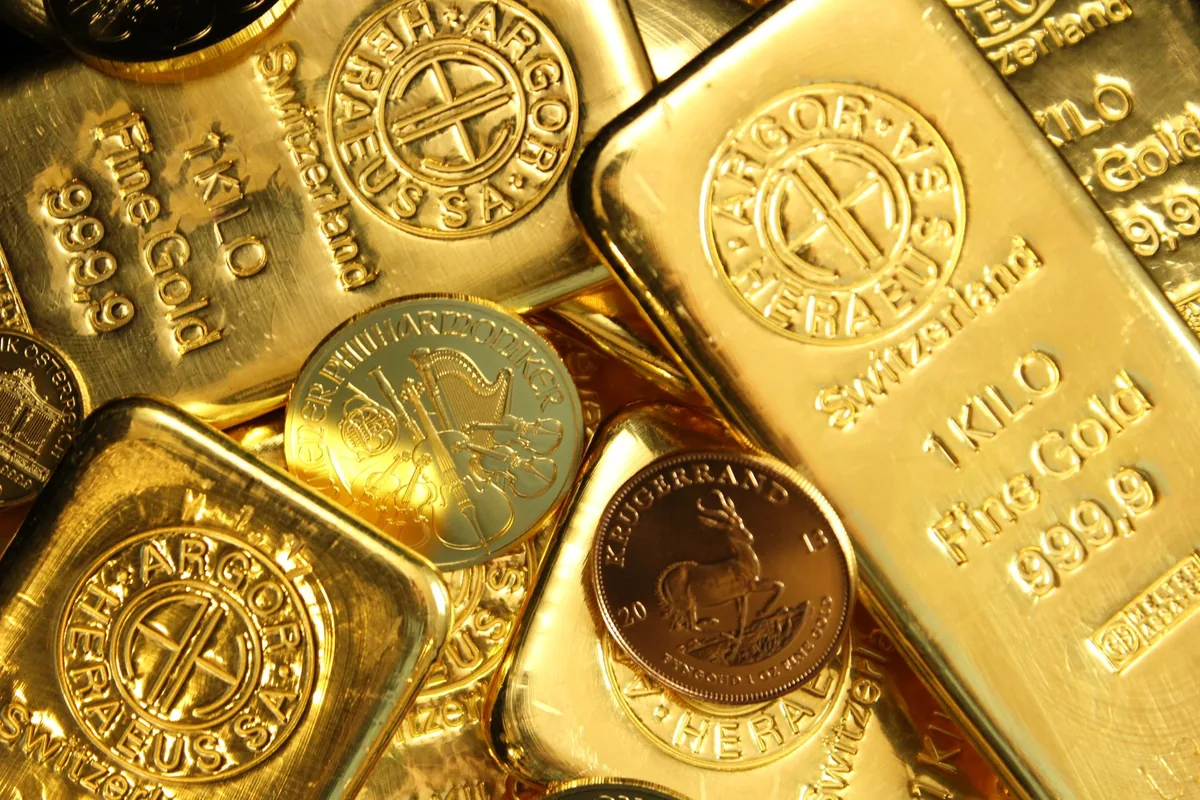
Co říká historie
Představa, že zlato automaticky roste, kdykoli inflace zrychlí, je zjednodušená. V historických datech najdeme období, kdy cena zlata inflaci předběhla o desítky procent, i období, kdy dlouhé roky stagnovala, přestože ceny zboží a služeb rostly dál. Zlato se chová spíš jako pojistka proti extrémním scénářům – prudké ztrátě důvěry v měnu, geopolitickému šoku nebo záporným reálným úrokovým sazbám – než jako nástroj, který kopíruje inflaci měsíc po měsíci.
Kdo zvažuje nákup investičního zlata, by měl počítat s tím, že krátkodobý výkyv o desítky procent není výjimka, ale běžná součást chování tohoto trhu. Odpověď na to, jestli je taková volatilita přijatelná, souvisí i s tím, jak se cena zlata na trhu vůbec tvoří a co všechno ji hýbe.
Reálná versus nominální cena
Nominální cena zlata je číslo, které vidíte na kurzovním lístku nebo v grafu – kolik korun, dolarů či eur stojí gram nebo unce k danému dni. Reálná cena je totéž číslo očištěné o inflaci, tedy přepočtené na kupní sílu. Rozdíl je zásadní: nominální cena může dlouhodobě růst jen proto, že roste množství peněz v oběhu, zatímco reálná hodnota zlata – co si za ně skutečně koupíte – může stagnovat nebo klesat.
Pro posouzení, zda zlato „chrání“ úspory, má smysl sledovat právě reálnou cenu, ne jen nominální graf, který roste skoro vždy, protože roste i cenová hladina ostatního zboží.
Proč se čísla v médiích liší
Různé zdroje počítají reálnou cenu zlata s jinou bazickou inflací nebo jiným výchozím rokem, takže dva grafy se stejnými daty mohou vypadat opačně. Než z grafu vyvodíte závěr, ověřte, vůči jaké měně a jakému indexu je přepočet dělaný.
Kdy fungovalo a kdy ne
Zlato historicky nejlépe plnilo roli ochrany v obdobích, kdy inflace byla vysoká a zároveň nečekaná – tedy kdy centrální banky ztrácely kontrolu nad cenovou hladinou a investoři hledali útočiště mimo běžné měny. Naopak v obdobích mírné, předvídatelné inflace doprovázené rostoucími úrokovými sazbami zlato často zaostávalo za dluhopisy nebo akciemi, protože ty nesou úrok nebo dividendu, kdežto zlato samo o sobě žádný výnos negeneruje.
Další faktor je délka držení. Kdo zlato koupil na vrcholu ceny a prodal po pár letech, mohl prodělat i v období rostoucí inflace – zlato totiž kolísá nezávisle na spotřebitelských cenách a krátkodobý časový bod nákupu hraje velkou roli.
Roli hraje i to, jestli inflaci doprovází záporné reálné úrokové sazby, tedy situace, kdy úrok z běžných spořicích produktů nestačí pokrýt růst cen. Právě v takových obdobích bývá zlato relativně atraktivnější, protože držení hotovosti nebo nízkoúročeného vkladu znamená jistou ztrátu kupní síly, zatímco zlato aspoň teoreticky drží hodnotu bez ohledu na to, co dělají úrokové sazby. Jakmile se ale reálné sazby vrátí do kladných čísel, výhoda zlata se oproti úročeným nástrojům zmenšuje.
Co ovlivňuje spolehlivost ochrany
Kromě samotné výše inflace hraje roli i to, jak rychle a jak moc trh inflaci předvídal. Když inflace přijde postupně a trh se na ni stihne adaptovat přes ceny ostatních aktiv, efekt zlata jako výjimečného útočiště bývá slabší. Naopak náhlý skok cenové hladiny, který zaskočí i centrální banky, obvykle vede k rychlejšímu přesunu kapitálu právě do zlata, protože investoři hledají aktivum bez vazby na konkrétní měnovou politiku.
Důležitá je i geografická perspektiva. Investor v zemi se stabilní měnou vnímá zlato jinak než investor v zemi, kde měna dlouhodobě ztrácí hodnotu rychleji než okolní ekonomiky. V druhém případě bývá role zlata jako ochrany výraznější, protože alternativou není jen nízký úrok, ale reálné riziko prudké devalvace domácí měny.
Roli hraje i to, jestli investor drží zlato fyzicky, nebo přes nástroje, které cenu zlata jen sledují. Fyzické zlato je nezávislé na protistraně, ale nese náklady na úschovu a pojištění. Nástroje navázané na cenu zlata bývají likvidnější a levnější na správu, ale přidávají riziko spojené s institucí, která je vydává – v extrémním scénáři, proti kterému má zlato chránit, může být právě tahle závislost slabým místem.
Alternativy
Zlato není jediný nástroj, který se používá jako ochrana proti znehodnocení peněz. Nemovitosti, akciové indexy, státní dluhopisy vázané na inflaci nebo diverzifikovaný koš komodit fungují na podobném principu, ale s jinou mírou volatility a likvidity. Zlato má výhodu v tom, že je fyzicky uchopitelné a globálně obchodovatelné, nevýhodou je nulový průběžný výnos a náklady na úschovu nebo pojištění, pokud jde o fyzický kov.
Nemovitosti mají tu výhodu, že kromě růstu hodnoty mohou generovat i průběžný příjem z pronájmu, ale jsou málo likvidní – prodej trvá týdny až měsíce a je spojený s transakčními náklady. Akciové indexy jsou naopak vysoce likvidní a dlouhodobě historicky rostou rychleji než inflace, ale nesou vyšší volatilitu a riziko spojené s jednotlivými firmami nebo odvětvími. Dluhopisy vázané na inflaci jsou konstruované tak, aby kopírovaly cenový index přímo, ale jejich výnos je omezený a záleží na podmínkách konkrétní emise.
Rozumný přístup bývá kombinace – část portfolia ve zlatě jako pojistka proti extrémním scénářům, zbytek v aktivech, která generují průběžný výnos. Kdo řeší i osobní šperky ze zlata, najde souvislosti mezi investičním a šperkařským zlatem v článku investiční zlato versus šperky.
Na co se ptát před nákupem
- Jaký je můj investiční horizont – roky, nebo desetiletí?
- Kolik procent portfolia chci mít v aktivu bez průběžného výnosu?
- Řeším ochranu proti inflaci, nebo proti jinému riziku, třeba měnovému?
- Mám k dispozici i jiné nástroje ochrany proti inflaci, které se dají kombinovat?
Časté otázky
Chrání zlato vždy proti inflaci?
Ne automaticky. V dlouhém horizontu desetiletí drží zlato kupní sílu lépe než hotovost, ale v kratších obdobích může za inflací zaostávat i výrazně předbíhat – záleží na konkrétním časovém úseku a vstupní ceně.
Je lepší nominální, nebo reálná cena zlata pro rozhodování?
Reálná cena, protože ukazuje skutečnou kupní sílu. Nominální graf roste často jen proto, že roste cenová hladina obecně, a sám o sobě nic neříká o výhodnosti investice.
Proč zlato v některých obdobích inflaci nedrží krok?
Protože zlato negeneruje úrok ani dividendu. Když rostou úrokové sazby rychleji než inflace, investoři preferují aktiva s výnosem a zlato relativně ztrácí na atraktivitě.
Má smysl kupovat zlato jen kvůli inflaci?
Spíš ne jako jediný důvod. Zlato má smysl jako součást diverzifikovaného portfolia a pojistka proti extrémním scénářům, ne jako nástroj, který spolehlivě kopíruje běžnou míru inflace.
Jak dlouho by se mělo investiční zlato držet?
Čím delší horizont, tím spolehlivěji se projeví jeho role ochrany kupní síly. Krátkodobé spekulace na pohyb ceny nesou vysoké riziko kvůli výkyvům trhu.
Čtěte dál
Kde sledovat kurz zlata a jak grafům rozumět
Kurz zlata dnes najdete na desítkách webů a každý ukazuje trochu jiné číslo. Tenhle text vysvětluje rozdíl mezi spotovou cenou, futures a fixingem, pr
7 min čtení
Prodej zděděných šperků: postup krok za krokem
Po vyřízení dědictví často zůstane krabička šperků, u kterých není jasné, co má cenu a co ne. Tenhle postup ukazuje, jak šperky roztřídit ještě před n
7 min čtení
Zastavárna versus zlatnictví: kam se zlatem jít
Zastavárna a zlatnictví se zlatem obě obchodují, ale s úplně jiným cílem. Tenhle text vysvětluje rozdíl mezi zástavou a trvalým výkupem, co se stane,
7 min čtení